Para hacer un presupuesto familiar, suma los ingresos netos de todos los que aportan, resta primero los gastos fijos y las cuotas, reparte lo que queda entre gastos variables, ahorro y dinero personal de cada uno, y revisen juntos cada mes cuánto se gastó de verdad. Los ingresos que llegan una o dos veces al año, como los décimos o las gratificaciones, se planifican aparte.
Esta guía va paso a paso, con un ejemplo de una familia de Quito en dólares y otro de una familia de Lima en soles. Si tu caso es de otro país, los pasos son los mismos: solo cambian los nombres de los ingresos extra.
Por qué el presupuesto de una familia se complica más que uno personal
Cuando el dinero es de una sola persona, basta con saber cuánto entra y cuánto sale. En una familia aparecen tres problemas nuevos: varias personas gastan de la misma cuenta, hay compras a cuotas que siguen cobrando meses después y hay gastos grandes que llegan una vez al año, como la matrícula del colegio.
Un presupuesto familiar que funcione tiene que mostrar las tres cosas. Si lo vas a llevar en una hoja de cálculo, la Edición Familia de nuestra plantilla de finanzas personales para Excel y Google Sheets ya separa los gastos por persona y reparte cada compra a cuotas mes a mes. Abajo tienes el método para hacerlo con o sin plantilla.
Paso 1. Junten todos los ingresos netos del mes
Siéntense juntos los que aportan dinero a la casa. Anoten lo que llega a la cuenta de cada uno después de aportes e impuestos, no el sueldo de contrato.
Si alguien tiene ingresos variables, como comisiones o trabajos independientes, usen el mes más bajo de los últimos tres. Lo que entre por encima de eso se trata como ingreso extra.
Paso 2. Separen los ingresos que llegan una o dos veces al año
Este paso es el que más ayuda y el que casi todos se saltan. Los pagos extra de ley son dinero que ya sabes que vas a recibir, pero no son parte del mes. Si los mezclas con el sueldo, se van en gasto corriente.
En Ecuador: décimo tercero, décimo cuarto y utilidades
- Décimo tercer sueldo. Equivale a la doceava parte de lo que ganaste entre el 1 de diciembre del año anterior y el 30 de noviembre. Si lo acumulas, el empleador tiene hasta el 24 de diciembre para pagarlo.
- Décimo cuarto sueldo. Es un salario básico unificado, que en 2026 es de 482 dólares, proporcional al tiempo trabajado. Si lo acumulas, se paga hasta el 15 de marzo en la Costa y Galápagos, y hasta el 15 de agosto en la Sierra y la Amazonía.
- Utilidades. Si la empresa tuvo ganancias, reparte el 15 %: el 10 % entre los trabajadores según los días trabajados y el 5 % según las cargas familiares. Se pagan hasta el 15 de abril.
Un detalle importante: desde 2015 la regla general es recibir los décimos cada mes junto con el sueldo, y acumularlos es algo que el trabajador pide por escrito en la primera quincena de enero. Si tú los cobras mensualizados, ya están dentro de tu ingreso del Paso 1 y no los cuentes otra vez.
En Perú: gratificaciones y CTS
- Gratificaciones. Son dos al año, en julio y en diciembre, y se pagan hasta el día 15 de cada uno de esos meses. Si trabajaste el semestre completo, cada una equivale a una remuneración. A eso se suma una bonificación extraordinaria del 9 %, o del 6,75 % si estás afiliado a una EPS.
- CTS. El empleador la deposita hasta el 15 de mayo y el 15 de noviembre en una cuenta a tu nombre. Su función es protegerte si te quedas sin trabajo, así que trátala como un fondo de respaldo y no como ingreso del mes. Las reglas para retirarla han cambiado varias veces en los últimos años: revisa las vigentes antes de contar con ese dinero.
Si trabajas en una micro o pequeña empresa inscrita en el régimen especial, los montos de estos beneficios pueden ser menores. Confírmalo en tu boleta.
Qué hacer con ese dinero
Decídanlo antes de cobrarlo. Una regla simple es repartirlo en tres partes: una para los gastos anuales que vienen (matrícula, útiles, seguros), otra para el fondo de emergencia o la deuda más cara, y una parte chica para darse un gusto sin culpa. Escriban los montos en el presupuesto del mes en que llega.
Paso 3. Listen los gastos fijos
Son los que se repiten con el mismo monto cada mes: arriendo o dividendo, pensiones del colegio, internet, planes de celular, seguro médico, transporte escolar y suscripciones.
Anoten también el día en que vence cada uno. Así saben qué parte del sueldo de la quincena ya tiene dueño.
Paso 4. Calculen los gastos variables con datos reales
Supermercado, luz, agua, gasolina, farmacia, salidas. Para estos no adivinen: saquen el promedio de los últimos dos o tres meses con los estados de cuenta y los recibos.
Si no tienen datos, registren todo durante un mes antes de fijar los montos. En nuestra guía de control de gastos en Excel está la estructura para hacerlo en una tarde.
Paso 5. Dividan los gastos anuales para 12
Matrícula y útiles escolares, uniformes, matrícula del vehículo, seguro del auto, regalos de Navidad, cumpleaños. Sumen lo que pagaron el año pasado por cada uno y divídanlo para 12.
Ese monto se aparta cada mes en una cuenta de ahorro separada. Si la matrícula y los útiles cuestan 600 dólares al año, son 50 dólares al mes. Así septiembre o abril dejan de ser los meses en que se usa la tarjeta para todo.
Paso 6. Sumen las cuotas y las tarjetas
Cada compra a cuotas, o diferida, es un gasto fijo hasta la última cuota. Una televisión de 660 dólares a 12 meses son 55 dólares al mes durante un año, aunque ya la tengan en la sala.
Hagan una lista con cada compra a cuotas, el monto mensual y el mes de la última cuota. Y para cada tarjeta, el cupo, el día de corte y el día de pago. Es la forma más rápida de ver si el cupo que queda libre es real o ya está comprometido.
Paso 7. Acuerden quién paga qué y cuánto es de cada uno
Hay tres formas comunes de organizarse en pareja:
- Todo a una cuenta común. Simple, pero cada gasto personal se vuelve tema de conversación.
- Aporte proporcional al ingreso. En el ejemplo de Quito que verás más abajo, Carla gana el 57 % del total y aporta el 57 % de los gastos de la casa.
- Cuenta común más dinero personal. Los gastos de la casa salen de una cuenta compartida y cada uno recibe un monto fijo al mes que gasta sin rendir cuentas.
La tercera suele generar menos discusiones. Lo que importa es que el monto personal esté escrito en el presupuesto y que todos sepan quién gastó qué en la cuenta común.
Paso 8. Ahorren primero y revisen una vez al mes
El ahorro se aparta el mismo día en que cobran, antes de pagar lo demás. Una meta común es juntar un fondo de emergencia de tres a seis meses de gastos fijos; empiecen con un mes y suban desde ahí.
Al cierre de cada mes, 20 minutos: comparen lo presupuestado con lo gastado en cada categoría, vean qué cuotas terminan pronto y ajusten solo la categoría que se pasó.
Ejemplo en dólares: una familia de cuatro en Quito
Carla y Diego tienen dos hijos en edad escolar. Carla recibe 1.050 dólares netos y Diego 800, con los décimos mensualizados. Ingreso familiar del mes: 1.850 dólares.
| Concepto | Monto | Tipo |
|---|---|---|
| Arriendo | 400 | Fijo |
| Pensiones escolares (dos hijos) | 200 | Fijo |
| Luz, agua, internet y celulares | 100 | Fijo |
| Supermercado | 380 | Variable |
| Transporte y gasolina | 100 | Variable |
| Salud y farmacia | 60 | Variable |
| Cuota del televisor (mes 4 de 12) | 55 | Cuota |
| Gastos anuales: matrícula, útiles, uniformes | 50 | Apartado |
| Gastos anuales: matrícula y seguro del auto | 30 | Apartado |
| Dinero personal (60 cada uno) | 120 | Personal |
| Salidas en familia | 80 | Variable |
| Ahorro: fondo de emergencia | 275 | Ahorro |
| Total | 1.850 |
Con 275 al mes, en un año juntan 3.300 dólares de fondo de emergencia. Y cuando termine la cuota del televisor, esos 55 pasan directo al ahorro en vez de a la próxima compra a plazos.
Ejemplo en soles: una familia en Lima
Rosa y Martín ganan, en neto, 3.200 y 2.300 soles. Ingreso familiar del mes: 5.500 soles.
| Concepto | Monto (S/) |
|---|---|
| Alquiler | 1.600 |
| Mercado y supermercado | 1.300 |
| Colegio | 650 |
| Servicios (luz, agua, gas, internet, celulares) | 350 |
| Transporte | 300 |
| Salud | 150 |
| Cuotas de la tarjeta | 200 |
| Dinero personal (100 cada uno) | 200 |
| Ahorro | 450 |
| Salidas y otros | 300 |
| Total | 5.500 |
En julio y en diciembre llegan las dos gratificaciones de cada uno, con su bonificación del 9 %. Rosa y Martín ya decidieron el destino antes de cobrarlas: la de julio va a las vacaciones de medio año y a la matrícula del año siguiente, y la de diciembre se reparte entre las fiestas, con un tope fijo, y el fondo de emergencia. La CTS queda intacta en el banco.
Cuánto necesita una familia al mes en Ecuador
Depende de la ciudad y del tamaño de la familia. La referencia oficial es la Canasta Familiar Básica de Consumo que publica el INEC: en agosto de 2026 costó 828,06 dólares. Cambia bastante entre ciudades: en julio de 2026 fue más cara en Cuenca (898,31) y más barata en Esmeraldas (773,30).
Tómala como referencia. El número que importa es el de tu presupuesto con tus gastos reales.
Llevar el presupuesto familiar en una plantilla
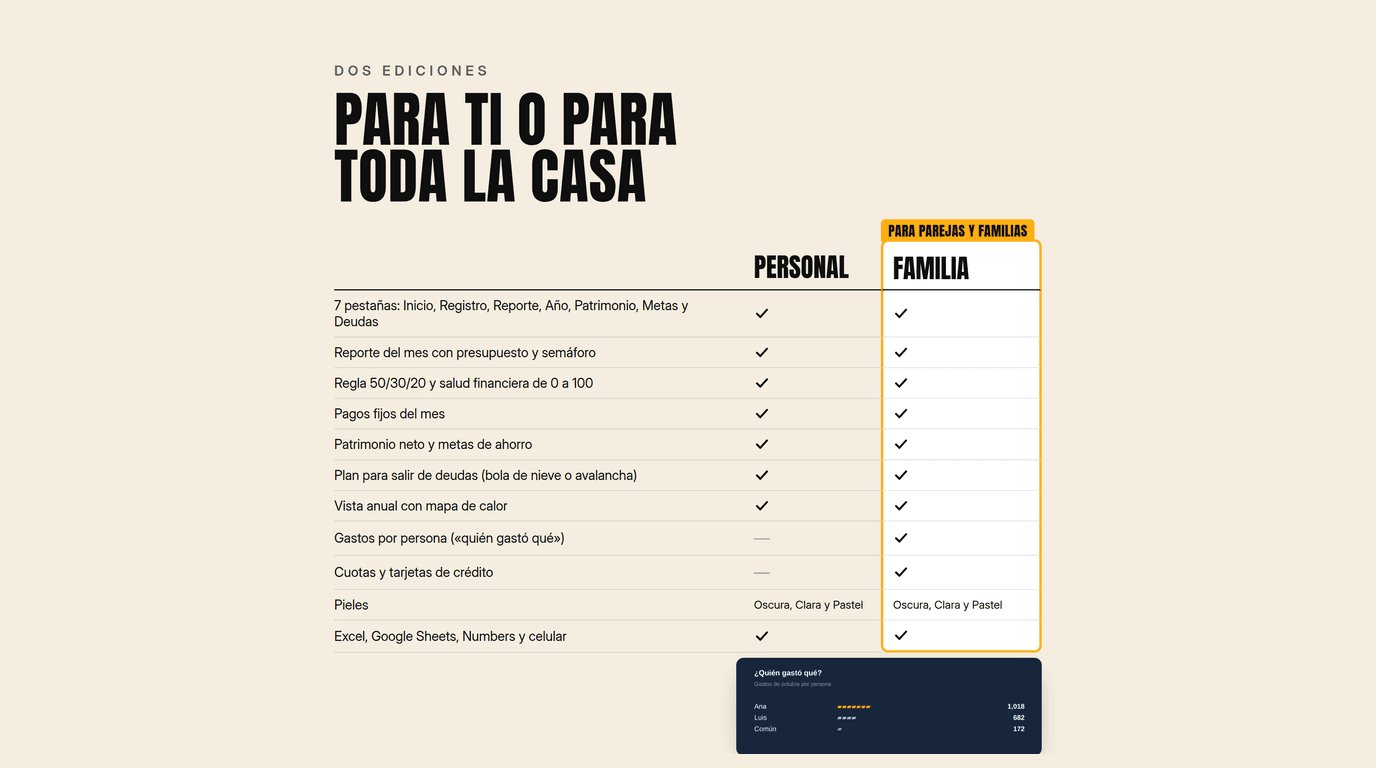
Con dos o más personas gastando, el papel y el chat de la familia se quedan cortos rápido. La Edición Familia de Finanzas Personales de Motivando está pensada para eso:
- Gastos por persona. Cada gasto lleva quién lo hizo, hasta 6 personas, y el reporte muestra cuánto gastó cada uno en el mes. Lo que no tiene dueño queda como «Común».
- Cuotas. Registras la compra una vez con el número de cuotas y la plantilla la reparte mes a mes.
- Tarjetas de crédito. Cupo, día de corte y día de pago de cada tarjeta, con el saldo que llevas.
- Lo mismo que la Edición Personal. Presupuesto con semáforo por categoría, pagos fijos del mes, regla 50/30/20, metas de ahorro, plan para salir de deudas y vista anual.
Si quieren llevar el presupuesto de la casa en un solo archivo, revisen la plantilla de finanzas personales para Excel y Google Sheets y elijan la Edición Familia. Funciona en Excel, Google Sheets, Numbers y el celular, y se paga una sola vez.
Preguntas frecuentes
¿Cómo hago mi presupuesto familiar si los ingresos cambian cada mes?
Arma el presupuesto con el ingreso más bajo de los últimos tres meses. Lo que entre por encima de esa cifra va primero al fondo de emergencia, hasta que tengas al menos un mes de gastos guardado, y después a las metas.
¿Incluyo el décimo tercero y el décimo cuarto en el presupuesto mensual?
Solo si los cobras mensualizados, porque ya llegan con el sueldo. Si los acumulas, no los sumes al mes: planifica su destino aparte para diciembre y para marzo o agosto, según tu región.
¿Qué hago con la gratificación de julio o diciembre?
Decide su destino antes de cobrarla y escríbelo en el presupuesto del mes. Una forma práctica es separarla en gastos anuales que vienen, ahorro o deuda, y un monto fijo para darse un gusto.
¿Cómo dividimos los gastos en pareja si ganamos distinto?
Lo más justo suele ser aportar en proporción a lo que gana cada uno. Si uno gana el 60 % del ingreso familiar, aporta el 60 % de los gastos de la casa, y cada uno conserva un monto personal fijo.
¿Cada cuánto hay que revisar el presupuesto familiar?
Una vez al mes, en una reunión corta al cierre. Revisen las categorías que se pasaron, las cuotas que están por terminar y los gastos anuales del mes siguiente.
¿Qué plantilla sirve para el presupuesto familiar?
Si son una sola persona, cualquier plantilla de presupuesto mensual sirve. Si son dos o más, busquen una que registre quién hizo cada gasto y que maneje compras a cuotas, como la Edición Familia de Finanzas Personales de Motivando.
