La regla 50/30/20 dice que repartas tu ingreso neto así: 50 % para necesidades, 30 % para deseos y 20 % para ahorro o para pagar deudas. Con un sueldo de 1.200 dólares, eso es 600 para lo indispensable, 360 para lo que te gusta y 240 para tu futuro.
La propusieron Elizabeth Warren y su hija Amelia Warren Tyagi en el libro All Your Worth (2005). Sirve como punto de partida para armar un presupuesto sin pelearte con 30 categorías. En esta guía vas a ver cómo calcularla, dos ejemplos con números y qué hacer cuando la realidad no cabe en esos porcentajes.
Qué entra en cada parte
Necesidades (50 %). Lo que tienes que pagar aunque el mes vaya mal: arriendo o dividendo de la casa, supermercado, luz, agua, internet, transporte para ir a trabajar, salud y el pago mínimo de tus deudas.
Deseos (30 %). Lo que mejora tu vida pero podrías recortar: restaurantes y delivery, salidas, ropa que no es de reposición, suscripciones, viajes y regalos.
Ahorro y deudas (20 %). Tu fondo de emergencia, el ahorro para metas como la entrada de una casa, las inversiones y todo lo que pagas a tus deudas por encima del mínimo.
La duda más común está en el borde entre necesidad y deseo. El supermercado es necesidad; la parte del carrito que son antojos, no. El celular es necesidad; el plan más caro, no tanto. Clasifica por lo que necesitas de verdad y no por la categoría del gasto.
Si prefieres no armar las fórmulas, la plantilla de finanzas personales para Excel y Google Sheets de Motivando trae la regla 50/30/20 calculada en el reporte de cada mes: le dices a qué grupo pertenece cada categoría una sola vez y te muestra tu reparto real contra la meta.
Cómo aplicar la regla 50/30/20 en 4 pasos
1. Calcula tu ingreso neto
Usa lo que de verdad te llega a la cuenta, después del aporte a la seguridad social y de los impuestos que te retienen. Si cobras 1.320 dólares y te depositan 1.200, tu base es 1.200.
Si tus ingresos cambian cada mes, toma el promedio de los últimos tres meses o, mejor, el mes más bajo de ese período. Así no armas el presupuesto sobre un mes bueno que tal vez no se repite.
2. Multiplica
Ingreso neto × 0,50, × 0,30 y × 0,20. Esos son tus tres topes del mes.
3. Clasifica lo que ya gastas
Toma los estados de cuenta y los gastos en efectivo de uno o dos meses y marca cada gasto como necesidad, deseo o ahorro. Suma cada grupo y divídelo para tu ingreso neto. Ese es tu reparto real, el que importa.
4. Compara y ajusta un grupo a la vez
Si un grupo se pasa, mueve dinero desde otro. Empieza por los deseos, que son los más fáciles de recortar, y deja el ahorro para el final.
Ejemplo en dólares: un sueldo de 1.200 en Ecuador
Ana vive en Quito, cobra un neto de 1.200 dólares y comparte departamento. Sus topes son 600, 360 y 240. Así queda su mes cuando lo ordena con la regla:
| Grupo | Gasto | Monto |
|---|---|---|
| Necesidades | Arriendo (su parte) | 300 |
| Necesidades | Supermercado | 180 |
| Necesidades | Transporte | 50 |
| Necesidades | Luz, agua e internet | 45 |
| Necesidades | Salud | 25 |
| Total necesidades | 600 (50 %) | |
| Deseos | Restaurantes y delivery | 120 |
| Deseos | Salidas | 90 |
| Deseos | Ropa | 60 |
| Deseos | Suscripciones | 30 |
| Deseos | Otros | 60 |
| Total deseos | 360 (30 %) | |
| Ahorro | Fondo de emergencia | 140 |
| Ahorro | Pago extra a la tarjeta | 100 |
| Total ahorro y deudas | 240 (20 %) |
Con 140 al mes, Ana junta 1.680 dólares de fondo de emergencia en un año. Los 100 extra a la tarjeta, además del mínimo que ya está en necesidades, acortan la deuda y bajan los intereses que paga.
Ejemplo en pesos: un sueldo de 20.000 pesos en México
Luis vive en Guadalajara y le depositan 20.000 pesos mexicanos al mes. Sus topes serían 10.000, 6.000 y 4.000. Pero cuando suma un mes real, el reparto le sale distinto:
| Grupo | Lo que gasta | Porcentaje | Meta |
|---|---|---|---|
| Necesidades | 13.000 (renta 7.500, súper 3.200, transporte 1.400, servicios 900) | 65 % | 50 % |
| Deseos | 4.500 | 22,5 % | 30 % |
| Ahorro | 2.500 | 12,5 % | 20 % |
Solo la renta se lleva el 37,5 % de su sueldo. Le pasa a mucha gente en ciudades caras, y es justo el caso que la regla no resuelve sola.
Qué hacer si tus necesidades pasan del 50 %
Si te pasas del 50 %, tu reparto parte de otro número y se acerca a la meta con el tiempo. Estas son las palancas, en orden.
Protege primero el ahorro. Si tienes que sacar dinero de algún lado, sácalo de los deseos. Luis puede quedarse con 65/22,5/12,5 este mes, pero no debería bajar de ahí el ahorro.
Ponte una meta intermedia. Un 60/25/15 es un paso razonable para Luis: implica bajar 1.000 pesos en necesidades y llevar esa diferencia a ahorro. Es un reparto que puede sostener mientras llega al 50/30/20.
Revisa las tres líneas más grandes. Vivienda, comida y transporte suelen ser la mayor parte de las necesidades. Bajar 300 pesos en el súper comprando con lista, cambiar el plan del celular o compartir el auto suma más que recortar diez gastos de 50.
Revisa lo que llamaste necesidad. Muchas veces el 65 % baja a 58 % cuando sacas de ahí lo que en realidad es un gusto: el plan de streaming «familiar», el súper con antojos o el taxi que reemplaza al bus.
Usa los ingresos extra para cerrar la brecha. El décimo tercero, el aguinaldo o las utilidades llegan una o dos veces al año. Si los mandas completos al ahorro o a la deuda, compensan los meses en que no llegaste al 20 %.
Si tienes deudas caras, el 20 % va primero ahí. Una tarjeta que cobra intereses altos te quita más de lo que te da cualquier ahorro. Paga más del mínimo hasta liquidarla y después pasa ese monto al fondo de emergencia.
Cómo calcular la regla 50/30/20 en Excel o Google Sheets
Si llevas tus gastos en una tabla con las columnas Monto y Grupo (Necesidad, Deseo o Ahorro) y tu ingreso neto en la celda B1, estas fórmulas te dan el reparto real:
Necesidades: =SUMAR.SI(Grupo, "Necesidad", Monto)/B1
Deseos:      =SUMAR.SI(Grupo, "Deseo", Monto)/B1
Ahorro:      =1-(SUMA(Monto)-SUMAR.SI(Grupo, "Ahorro", Monto))/B1
Formatea las tres como porcentaje. La fórmula del ahorro cuenta lo que mandaste a ahorro más lo que te sobró sin gastar, porque ese dinero también quedó guardado. Si tu Excel usa coma decimal, cambia las comas de la fórmula por punto y coma.
Para clasificar los gastos sin errores de tipeo, usa una lista desplegable en la columna Grupo. En nuestra guía de control de gastos en Excel está el paso a paso para crear la lista y el resumen mensual con SUMAR.SI.CONJUNTO.
La plantilla que hace el cálculo sola
En Finanzas Personales de Motivando, cada categoría tiene su grupo: Necesidad, Deseo o Ahorro. Vienen asignados de fábrica (supermercado y vivienda son necesidad, restaurantes y suscripciones son deseo) y los cambias en la pestaña Inicio si tu caso es distinto.
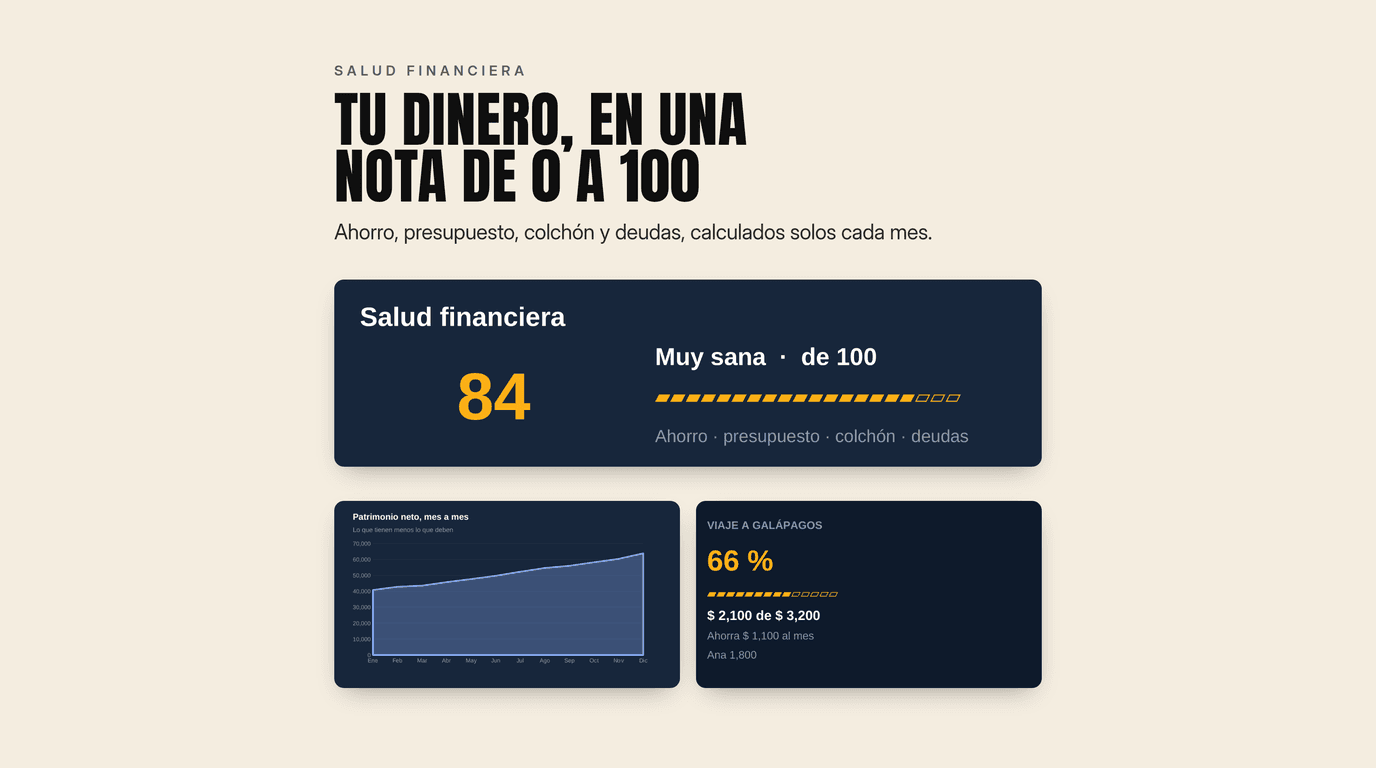
Después solo registras tus gastos. El Reporte del mes muestra tus tres porcentajes contra la meta de 50, 30 y 20, junto al presupuesto con semáforo por categoría y una nota de salud financiera de 0 a 100. Y si estás pagando deudas, la pestaña Deudas arma el plan con bola de nieve o avalancha y te dice en qué mes quedas libre.
Si quieres ver tu reparto real sin armar nada, prueba la plantilla de finanzas personales para Excel y Google Sheets: funciona también en Numbers y en el celular, y la pagas una sola vez.
Preguntas frecuentes
¿La regla 50/30/20 se calcula sobre el sueldo bruto o el neto?
Sobre el neto, lo que te llega a la cuenta después de aportes e impuestos. Si la calculas sobre el bruto, los porcentajes te van a dar topes más altos que el dinero que de verdad tienes para gastar.
¿Los pagos de deudas van en necesidades o en ahorro?
El pago mínimo va en necesidades, porque si no lo pagas te cobran mora. Lo que pagas por encima del mínimo para salir antes de la deuda va en el 20 % de ahorro y deudas.
¿Sirve la regla 50/30/20 si gano el salario mínimo?
Como meta, casi nunca: con un ingreso bajo, las necesidades suelen pasar del 50 %. Úsala como brújula. Empieza con el reparto que puedas sostener, por ejemplo 70/20/10, y protege aunque sea un 10 % de ahorro cada mes.
¿Qué hago con el décimo tercero, el aguinaldo o las utilidades?
No los sumes al ingreso del mes. Decide antes de cobrarlos a qué van: fondo de emergencia, deuda o un gasto anual como la matrícula del colegio. Así no inflan tus deseos de diciembre.
¿Cada cuánto debo revisar mi reparto 50/30/20?
Una vez al mes, al cierre. Si un mes se desvía por un gasto puntual, no cambies los porcentajes; ajusta solo el grupo que se pasó el mes siguiente.
